أبرز النقاط
- إنفيديا تعلن نتائجها الأولى بعد رحيل هوانغ
- أنثروبيك تستهدف طرحاً قياسياً بتقييم 1.4 تريليون دولار
- الأسواق تسعّر احتمال رفع الفيدرالي للفائدة في ديسمبر بنسبة 88%
- ترامب وشي يلتقيان لبحث التجارة ورقائق الذكاء الاصطناعي
أسبوع الاختبار المزدوج: إنفيديا بلا هوانغ.. وأنثروبيك على أبواب ناسداك
ستختبر الأسواق العالمية هذا الأسبوع الذكاء الاصطناعي مرتين خلال ثلاثة أيام، ضمن بيئة تتسم بظروف من التوتر وعدم اليقين، حيث تنهي البنوك المركزية هذا العام وهي تناقش رفع الفائدة لا خفضها كما كانت التوقعات تشير في بداية 2026، بالتزامن مع عودة عوائد السندات إلى الارتفاع بشكل تزيد من الضغوط على أسواق المال.
إنفيديا: الأرقام وحدها قد لا تكفي!
ستعلن إنفيديا عن نتائج الربع الثالث من سنتها المالية 2027 بعد إغلاق أعمال السوق الأمريكي يوم الثلاثاء من الأسبوع الجاري، مع توقعات أن تبلغ إيراداتها 108 مليار دولار، مع هامش ربح إجمالي يقارب 74%، وذلك مقارنة بتوقعات 109 مليارات دولار من قبل المحللين.
وستكون هذه النتائج إضافة إلى التوجيهات المستقبلية أو أي إشارة إلى خليفة دائم على قدر كبير من الأهمية، إذ إنّها قد تهدأ مما يحدث مع الشركة، وذلك بعدما تنحى رئيسها التنفيذي جنتسن هوانغ، الأمر الذي زاد من الضغوط على سهم الشركة ليتراجع بنحو 13%، أي أدنى بأكثر من 30% من مستواه قبل ستة أسابيع.
أنثروبيك: الطرح الأكبر في التاريخ!
ستسعى شركة أنثروبيك ومساهمون حاليون إلى جمع أكثر من 64 مليار دولار عبر بيع 825 مليون سهم بسعر يتراوح بين 70-78 دولارًا، بتقييم قد يصل إلى 1.4 تريليون، ليبدأ التداول في ناسداك بتاريخ 19 نوفمبر تحت الرمز ANT، ليضاف إلى ذلك طرح خاص بقيمة 26 مليار دولار.
ويرى المحلّلون أن هذا الطرح قد يحمل وجهان مختلفان، حيث إن نجاحه قد يؤكد استمرار شهية المستثمرين للذكاء الاصطناعي، إلّا أنّ جمع قرابة 90 مليار دولار قد يدفع بعض الصناديق إلى تقليص حيازاتها في اسهم التكنولوجيا العملاقة لتوفير السيولة، ما قد يزيد من الضغط على ناسداك.
أداء الاقتصاديات الرئيسية
أولا. الاقتصاد الأمريكي
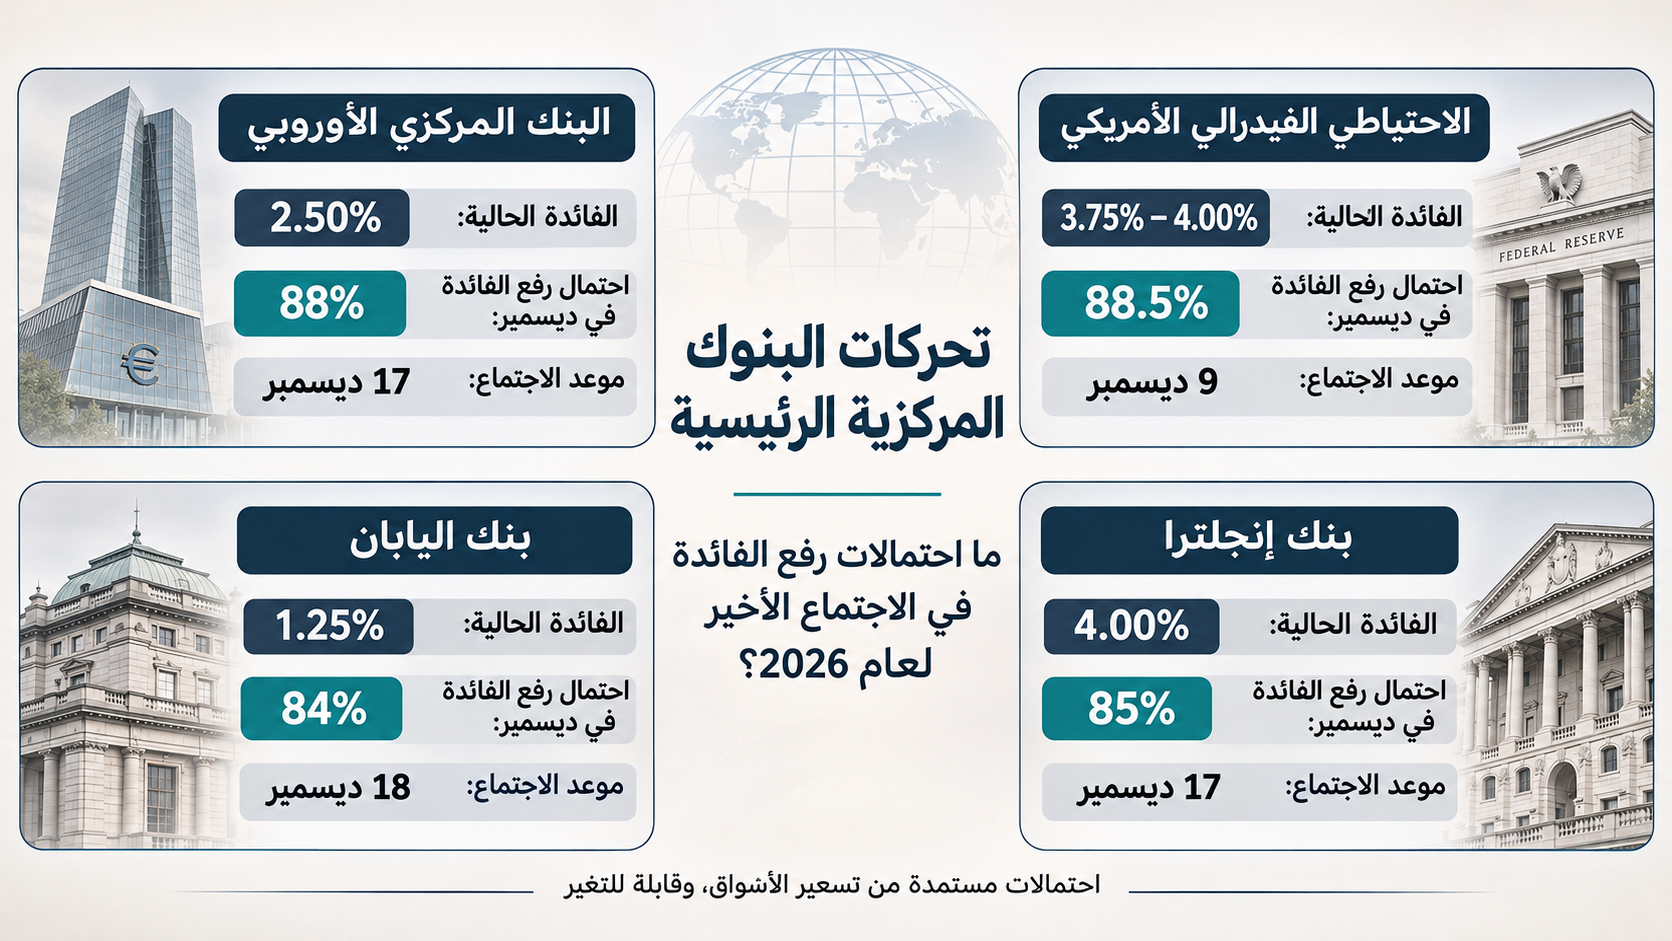
ما زال الاقتصاد الأمريكي يعيش احتمالية كبيرة لرفع الفوائد في اجتماع الفيدرالي القادم في شهر ديسمبر وذلك بنسبة 88%، وهو ما ستدرسه الأسواق بشكل أو بآخر من خلال اطلاعها على محاضر اجتماع أكتوبر، الذي شهد انقسامًا حول رفع الفوائد من عدمه، وذلك حينما تم اتخاذ القرار بإبقاء الفائدة عند نطاق 3.75-4%، فيما ستصدر مجموعة قليلة من البيانات الاقتصادية المهمة، ليتم فحص مؤشر مبيعات التجزئة التي تشير التوقعات إلى تباطؤه بشكل ملموس الأمر الذي يعطي لمحة عن تأثير ضغوط التضخم على شهية المشترين.
ثانيا. الاقتصاد الأوروبي
ستصدر في منطقة اليورو القراءة النهائية للتضخم ومسح ZEW، وسط تقارير تشير إلى ميل صناع القرار في المركزي الأوروبي إلى رفع الفائدة في ديسمبر قبل التوقف لمدة.
فيما ستصدر عن الجانب البريطاني قراءة التضخم مع توقعات ارتفاعها بشكل طفيف، بالتزامن مع بعض المؤشرات الخاصة بسوق العمل، وذلك مع توقعات بقيام بنك إنجلترا رفع الفائدة بنسبة 85% في ديسمبر المقبل.
ثالثا. اليابان والصين: الين تحت الضغط وبكين تحت المجهر
تشير التقديرات إلى نمو الناتج المحلي الياباني في الربع الثالث بنسبة 0.1% مقابل 0.4%، وهو ما يزيد من الضغوط على الاقتصاد الياباني، الذي تشير التوقعات إلى احتمالية رفعه للفائدة بمقدار 84% في ديسمبر المقبل.
فيما ستنشر الصين بيانات النشاط، مع احتمالية تباطؤ الإنتاج الصناعي ومبيعات التجزئة، مع احتمالية الإبقاء على أسعار الفائدة نهاية الأسبوع الجاري على حالها دون تغيير.
كما ستنتظر الأسواق العالمية لقاء الرئيسين الأمريكي والصيني في الصين يومي 18 و19 نوفمبر، ليكون على جدول الأعمال التجارة وتايوان ومبيعات رقائق الذكاء الاصطناعي.