الكلمات المفتاحية
- يُتوقّع أن تُظهر بيانات أكتوبر تحسّنًا طفيفًا في وتيرة التوظيف، بعد الزيادة الضعيفة في سبتمبر التي اقتصرت على 29 ألف وظيفة، مع بقاء معدل البطالة قرب 4.2%.
- قد يعزّز صدور تقرير يفوق التوقعات احتمالات رفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر، بينما قد يؤدي تراجع البيانات بشكل ملحوظ إلى تراجع هذه الاحتمالات.
- وبعد تراجعه إلى أدنى مستوياته في أكثر من شهر، قد يصبح الدولار أكثر تأثرًا بنتائج التقرير، لتكتسب بيانات التوظيف أهمية خاصة في تحديد اتجاهه خلال الفترة المقبلة.
تترقّب الأسواق العالمية صدور مؤشرات سوق العمل الأمريكية غدًا الجمعة، لتقييم أحدث البيانات التي قد تعزّز توقعات رفع أسعار الفائدة في الاجتماع الأخير للاحتياطي الفيدرالي لهذا العام في ديسمبر. ويأتي ذلك بعدما أبقى الفيدرالي أسعار الفائدة دون تغيير في أكتوبر، وسط انقسام بين صنّاع السياسة بشأن القرار. وتبرز أهمية فهم تأثير تقرير الوظائف الأمريكية على الدولار، لأن حركته المقبلة لن تعتمد على نمو الوظائف وحده، بل أيضًا على الأجور والبطالة كذلك.
وتشير التوقعات إلى زيادة متواضعة في عدد الوظائف في القطاعات غير الزراعية، بعد تراجع حاد فاق التوقعات في البيانات السابقة. ففي سبتمبر، أضاف أصحاب العمل في الولايات المتحدة 29,000 وظيفة فقط، فيما استقر معدل البطالة عند 4.2%. وارتفع متوسط الأجر في الساعة بنسبة 0.1% فقط على أساس شهري و3.0% على أساس سنوي. أما في أكتوبر، فيتوقّع الاقتصاديون تحسّن نمو الوظائف، واستقرار البطالة قرب 4.2%، وتسارع نمو الأجور الشهري إلى نحو 0.3%.
كيف تؤثّر بيانات الوظائف غير الزراعية في تقلّبات ادولار الأمركي؟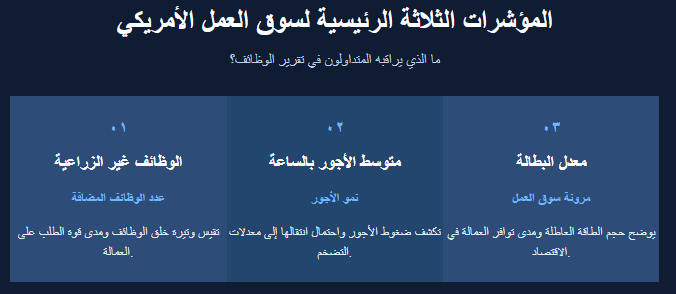
كيف تؤثّر بيانات الوظائف غير الزراعية في تقلّبات الدولار الأمريكي؟
ترتبط العلاقة بين بيانات التوظيف والدولار ارتباطًا وثيقًا بتوقعات أسعار الفائدة. فتقرير الوظائف القوي قد يشير إلى استمرار متانة الاقتصاد، ما يتيح للاحتياطي الفيدرالي الإبقاء على سياسته النقدية المشدّدة أو تشديدها أكثر. وعادةً ما يدعم ذلك عوائد سندات الخزانة الأمريكية، وقد يزيد الطلب على الدولار.
وقد يحدث العكس عندما يتباطأ نمو الوظائف بصورة ملحوظة. إذ قد يؤدي ضعف سوق العمل إلى تراجع دخل الأسر وإنفاقها، ما قد يخفّف الضغوط التضخمية الناجمة عن الطلب ويقلّص توقعات رفع أسعار الفائدة مجددًا. وفي هذا السيناريو، قد تتعرّض عوائد سندات الخزانة الأمريكية والدولار لضغوط.
ويكتسب توقيت التقرير أهمية خاصة. ففي 5 نوفمبر، تراجع مؤشر الدولار إلى أدنى مستوى في أكثر من شهر، قرب 101.25، بينما انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 4.85%. وكانت الأسواق تسعّر أيضًا احتمالًا يقارب 80.7% لرفع الاحتياطي الفيدرالي أسعار الفائدة بما لا يقل عن 25 نقطة أساس في ديسمبر. ويجعل ذلك الدولار حساسًا لأي مفاجأة كبيرة في بيانات الوظائف.
كيف يؤثّر تقرير الوظائف على قرارات الاحتياطي الفيدرالي بشأن أسعار الفائدة؟
سيكون تقرير التوظيف لشهر أكتوبر أحد المعطيات التي سيستند إليها الاحتياطي الفيدرالي في قراره في ديسمبر. ويستهدف البنك المركزي حاليًا نطاقًا لسعر الفائدة على الأموال الفيدرالية بين 3.75% و4.00%، بعدما أبقى أسعار الفائدة ثابتة في اجتماعه في أكتوبر. وحظي القرار بتأييد عشرة أعضاء، فيما دعا عضوان إلى رفع فوري للفائدة، ما يبرز الخلاف حول المسار المناسب للسياسة النقدية.
ويعني ذلك أن تأثير تقرير الوظائف في قرارات الفائدة لدى الاحتياطي الفيدرالي يعتمد على بيانات التوظيف والأجور والبطالة مجتمعةً، لا على نمو الوظائف وحده. فزيادة التوظيف بشكل كبير بالتزامن مع نمو متين في الأجور من شأنها أن تدعم مبرّرات رفع الفائدة مجددًا. وفي المقابل، قد يدفع تباطؤ التوظيف بشكل كبير، أو ارتفاع البطالة، أو ضعف نمو الأجور، صنّاع السياسة إلى مزيد من الحذر.
كما شدّد الفيدرالي على ضرورة تقييم البيانات الواردة قبل تحديد التوجّه المناسب للسياسة النقدية، لا سيما في ظل استمرار ارتفاع التضخم.
أبرز مؤشرات سوق العمل التي ينبغي للمتداولين متابعتها عن كثب
ستتصدر أرقام نمو الوظائف الاهتمام، لكن ينبغي للمتداولين أيضًا متابعة معدل البطالة، ومتوسط الأجر في الساعة، ومراجعات بيانات الأشهر السابقة.
وقد أظهرت بيانات سبتمبر مدى تأثير هذه المراجعات في قراءة وضع سوق العمل، إذ جرى خفض إجمالي الزيادة في الوظائف لشهرَي يوليو وأغسطس بمقدار 60 ألف وظيفة.
وتكتسب الأجور أهمية خاصة، لأن ارتفاعها بوتيرة أقوى قد يدعم الإنفاق الاستهلاكي ويسهم في استمرار الضغوط التضخمية. لذلك، فإن تسارع التوظيف، بالتزامن مع استقرار البطالة وتسارع نمو الأجور، سيعطي إشارة أقوى تدعم تشديد السياسة النقدية مقارنةً بزيادة الوظائف وحدها.
توقعات الدولار الأمريكي وسيناريوهات التداول بعد صدور تقرير الوظائف غير الزراعية
قد تدفع بيانات أقوى من المتوقع عوائد سندات الخزانة إلى الارتفاع وتعزّز توقعات رفع الفائدة في ديسمبر، ما قد يدعم الدولار.أما إذا جاءت النتائج قريبة من التوقعات، فقد تكون استجابة السوق محدودة، إذ تعكس الأسعار بالفعل جانبًا كبيرًا من المسار المتوقع للسياسة النقدية.
وقد يؤدي صدور تقرير أضعف بكثير من المتوقع إلى نتيجة معاكسة، لا سيما إذا ارتفعت البطالة وجاء نمو الأجور دون التوقعات. وقد يقلّص ذلك توقعات المزيد من التشديد النقدي ويضغط على الدولار.
كما تؤدي الأوضاع العامة في الأسواق دورًا مهمًا. فقد تراجعت أسعار النفط بحدّة مؤخرًا، وسط تزايد التفاؤل بتحسّن أوضاع المعروض، مع هبوط خام برنت دون 90 دولارًا للبرميل. وقد يسهم انخفاض أسعار الطاقة في تخفيف الضغوط التضخمية بمرور الوقت، ما يضيف عاملًا آخر ينبغي للمتداولين متابعته إلى جانب بيانات سوق العمل.