الكلمات المفتاحية
- الاقتصاد الأمريكي: قد تعيد بيانات الوظائف لشهر أكتوبر رسم توقعات أسعار الفائدة لدى الاحتياطي الفيدرالي، وتؤثر في عوائد سندات الخزانة الأمريكية وأداء الدولار.
- انتخابات التجديد النصفي الأمريكية: قد تؤثر السيطرة على الكونغرس في توجهات السياسة المالية والإنفاق الحكومي، فضلاً عن أداء القطاعات المختلفة في الأسواق.
- أوروبا والمملكة المتحدة: ستختبر بيانات التضخم في منطقة اليورو وقرار بنك إنجلترا بشأن أسعار الفائدة مدى قدرة البنوك المركزية على تحقيق التوازن بين استقرار الأسعار ودعم النمو الاقتصادي.
- آسيا والمحيط الهادئ: قد تؤثر إشارات السياسة النقدية لبنك اليابان وزخم النشاط الصناعي في الصين في تحركات العملات، والطلب على المعادن الصناعية، ومعنويات الأسواق العالمية.
مقدمة
تدخل الأسواق العالمية شهر نوفمبر وهي تواجه مزيجًا حاسمًا من عدم اليقين السياسي والبيانات الاقتصادية وتغير توقعات أسعار الفائدة، فيما ستضع انتخابات التجديد النصفي الأمريكية، المقررة في 3 نوفمبر، السياسة المالية والنقدية على المحك، في حين قد يؤثر تقرير الوظائف الأمريكي الصادر يوم الجمعة في توقعات الخطوة المقبلة للاحتياطي الفيدرالي.
أما في أوروبا، ستختبر بيانات التضخم وقرار بنك إنجلترا التوازن بين استقرار الأسعار والنمو الاقتصادي، فيما ستضيف توجهات السياسة النقدية في اليابان وزخم القطاع الصناعي في الصين، مزيدًا من الضبابية إلى أسواق العملات والسلع.
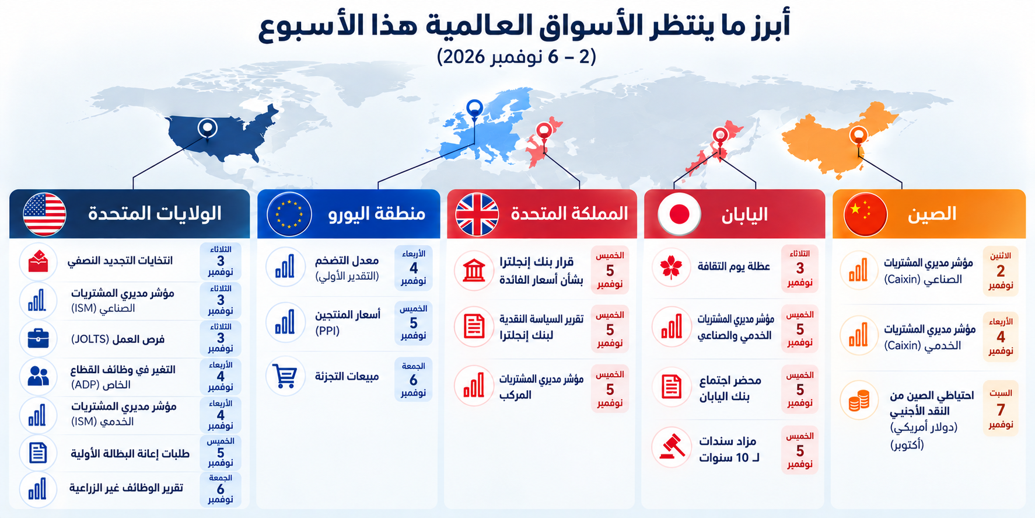
أداء الاقتصاديات الرئيسية
الولايات المتحدة الأمريكية: الانتخابات تختبر سوق العمل!
يتضمن التقويم الاقتصادي الأمريكي مجموعة من المؤشرات المهمة؛ حيث مؤشر معهد إدارة التوريد للقطاع الصناعي الذي سيصدر يوم الاثنين، ليقدم قراءة جديدة لنشاط المصانع، تليه يوم الثلاثاء بيانات طلبيات المصانع لشهر سبتمبر وفرص العمل الشاغرة.
كما ويشهد يوم الأربعاء صدور بيانات التوظيف في القطاع الخاص الصادرة عن ADP ومؤشر ISM لقطاع الخدمات، بينما تقدم بيانات الإنتاجية يوم الخميس لمحة عن الإنتاج وتكاليف العمالة.
أما الحدث الأبرز، فيتمثل في تقرير الوظائف الأمريكي لشهر أكتوبر، الذي يصدر يوم الجمعة 6 نوفمبر، والذي يؤكد الجدول الرسمي لمكتب إحصاءات العمل موعد صدوره.
وتشير أحدث التقديرات المتاحة في تقاويم الأسواق إلى إضافة نحو 65 ألف وظيفة خارج القطاع الزراعي، مقارنةً بـ29 ألفًا في القراءة السابقة، مع استقرار معدل البطالة عند 4.2%؛ حيث قد يؤدي نمو الوظائف بأكثر من المتوقع واستمرار قوة قطاع الخدمات إلى تقليص توقعات التيسير النقدي في المدى القريب، بما يدعم عوائد سندات الخزانة وربما الدولار.
أما التقرير الأضعف، فقد يعيد المخاوف بشأن تدهور سوق العمل، ويضغط على العوائد، مع زيادة حساسية الأسهم لتوقعات النمو. وستعتمد ردة الفعل على مدى اختلاف الأرقام عن التوقعات وما تكشفه عن التضخم.
انتخابات التجديد النصفي اختبار حالة عدم اليقين
بدورها ستضيف انتخابات التجديد النصفي في 3 نوفمبر مصدرًا آخر لعدم اليقين؛ حيث سيراقب المستثمرون ما إذا كان الجمهوريون سيحتفظون بالسيطرة على الكونغرس، أم سيحقق الديمقراطيون أغلبية في مجلس النواب أو مجلس الشيوخ أو كليهما.
وتشير تقارير رويترز إلى أن المنافسة على مجلس النواب تبدو أكثر تقاربًا، بينما لا تزال السيطرة على مجلس الشيوخ غير محسومة. وقد يؤدي انقسام الكونغرس إلى تعقيد المفاوضات المالية وقرارات الإنفاق وسقف الدين، في حين قد تؤثر التغييرات في الرقابة التشريعية على قطاعات ترتبط بالتنظيم والرعاية الصحية والإنفاق الدفاعي والذكاء الاصطناعي. ومع ذلك، لا تحدد نتائج الانتخابات اتجاه الأسهم بصورة آلية؛ إذ تظل الأرباح وأسعار الفائدة والآفاق الاقتصادية عوامل رئيسية.
أوروبا: التضخم وقرار بنك إنجلترا!
يتمثل الاختبار الأساسي في أوروبا في معرفة ما إذا كان التضخم سيظل مرتفعًا بما يكفي لتقييد السياسة النقدية؛ حيث إنّه من المقرر صدور التقدير الأولي لتضخم منطقة اليورو لشهر أكتوبر في 4 نوفمبر، وفق تقويم البنك المركزي الأوروبي.
كما ستساعد القراءات النهائية لمؤشري مديري المشتريات للصناعة والخدمات، تليها بيانات مبيعات التجزئة في 6 نوفمبر، المستثمرين على تقييم التوازن بين نشاط الأعمال والطلب الاستهلاكي.
وقد تؤدي قراءة تضخم أعلى من المتوقع إلى الضغط صعودًا على عوائد السندات الأوروبية ودعم اليورو إذا أعادت الأسواق تسعير توقعاتها لأسعار الفائدة؛ وعلى العكس، قد يعزز تراجع التضخم بالتزامن مع ضعف النشاط الاقتصادي مبررات تيسير السياسة النقدية.
ويُعد اجتماع بنك إنجلترا في 5 نوفمبر حدثًا مهمًا أيضًا، إذ سينشر البنك ملخص قراره ومحضر الاجتماع وتقرير السياسة النقدية، إذ سيركز المستثمرون على أي تغييرات في توقعات التضخم والنمو وتقييم صانعي السياسة لمسار أسعار الفائدة المناسب، وقد يتحرك الجنيه الإسترليني والسندات الحكومية البريطانية بقوة إذا اختلف القرار أو التوجيه المستقبلي عن توقعات السوق.
اليابان: الين يترقب إشارات بنك اليابان!
سينصب الاهتمام في اليابان على آفاق السياسة النقدية وعوائد السندات الحكومية وأداء الين. ومن المقرر نشر النسخة الكاملة من تقرير بنك اليابان بشأن النشاط الاقتصادي والأسعار لشهر أكتوبر في 2 نوفمبر، تليها محاضر اجتماع السياسة النقدية في 5 نوفمبر.
وقد تساعد هذه الوثائق المستثمرين على فهم تقييم صانعي السياسة للتضخم والنشاط الاقتصادي والظروف اللازمة لإجراء تعديلات مستقبلية على السياسة النقدية.
وتظل الفجوة بين أسعار الفائدة في اليابان والولايات المتحدة علاقة محورية. فإذا ارتفعت عوائد سندات الخزانة الأمريكية بينما بقيت الفائدة اليابانية منخفضة نسبيًا، فقد يكتسب الدولار قوة أمام الين مع تحسن العائد النسبي على الأصول الأمريكية.
في المقابل، قد تدعم الين إشارات إلى توجه أكثر تشددًا من بنك اليابان، خصوصًا إذا تزامنت مع تراجع العوائد الأمريكية. وستعتمد تحركات العملة أيضًا على مقدار ما أخذته الأسواق بالفعل في الحسبان من المسار المتوقع للسياسة النقدية.
الصين: زخم الصناعة والطلب العالمي
لا يزال زخم الاقتصاد الصيني عاملًا مهمًا للصناعة العالمية والسلع الصناعية والطلب على الطاقة. وأظهرت أحدث قراءة رسمية متاحة لمؤشر مديري المشتريات الصناعي، لشهر سبتمبر، ارتفاع المؤشر إلى 50.1، ما يشير إلى عودة القطاع إلى التوسع بعد تراجعه في الشهر السابق. لكن الصورة لم تكن متجانسة؛ إذ بقيت الشركات الكبيرة في منطقة التوسع، في حين ظلت الشركات المتوسطة والصغيرة دون مستوى 50 نقطة.
وينبغي للمستثمرين متابعة المؤشرات الصناعية الجديدة وأي دلائل على تحسن الطلب المحلي، إلى جانب مراقبة إشارات السياسة من بكين. وقد يدعم التحسن المستمر في نشاط المصانع المعادن الصناعية والطلب على الطاقة ومعنويات المستثمرين تجاه الشركات المصدرة المعتمدة على الصين. أما استمرار الضعف فقد يعيد المخاوف بشأن متانة التعافي الصناعي العالمي. فإجراءات الدعم وحدها لا تضمن انتعاش النمو؛ إذ يتوقف أثرها على تحولها إلى إنفاق فعلي وطلبات وإنتاج.