

Əsas məqamlar
- 2026-cı il ABŞ aralıq seçkiləri 3 noyabr tarixində keçiriləcək.
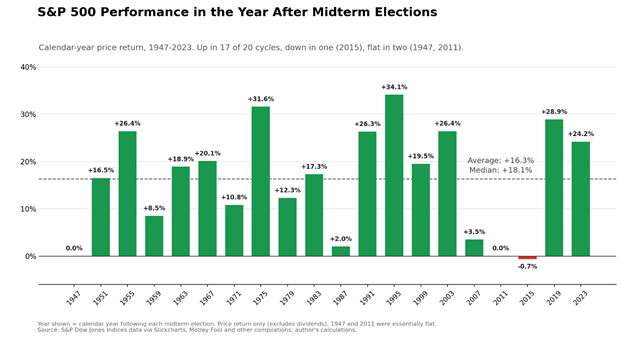
- 1946-cı ildən bəri aralıq seçkilərindən sonrakı 20 ilin 17-də S&P 500 yüksəlib (mənbə: S&P Dow Jones Indices).
- 2026-cı ilin III rübündə mənfəət artımının üçüncü rüb ardıcıl olaraq 25%-dən yüksək olacağı gözlənilir (FactSet, tarix).
- Morgan Stanley-nin qiymətləndirməsinə görə, bazarlar üçün hansı partiyanın qalib gəlməsindən daha çox Konqresdə qüvvələr balansının necə formalaşacağı əhəmiyyətlidir.
2026-cı il aralıq seçkiləri nə vaxt keçiriləcək və nə gözlənilir?
ABŞ-da aralıq seçkiləri dövrü adətən qeyri-müəyyənliyin artması ilə müşayiət olunur. Lakin tarix göstərir ki, Wall Street adətən bu səs-küyün arxasında olan daha fundamental amillərə fokuslanır. Mürəkkəb iqtisadi və geosiyasi fonun mövcud olmasına baxmayaraq, bu yanaşma indiyədək özünü doğruldub.
Nasdaq Composite geosiyasi gərginliklərin başlanmasından bəri 36,3%, ABŞ Xəzinədarlıq istiqrazları ilə bağlı narahatlıqların avqustun 5-də ortaya çıxmasından bəri isə təxminən 6% yüksəlib.
İndiyədək tarixi məlumatlar göstərir ki, bazarlar noyabr seçkiləri ətrafındakı qeyri-müəyyənliyi və seçkilərin Prezident Trampın prezidentlik müddətinin qalan hissəsi üçün yarada biləcəyi nəticələri böyük ölçüdə nəzərə almayıb. Bu dayanıqlılığı izah edən iki əsas amil var.
ABŞ aralıq seçkiləri dövründə səhm bazarının tarixi göstəriciləri
Aralıq seçkiləri illəri adətən bazar dəyişkənliyinin artdığı dövrlər kimi tanınır. Lakin 2026-cı il müəyyən mənada fərqli olub. İl ərzində bazarda kəskin korreksiyalar müşahidə edilsə də, ümumi yüksəliş trendi qorunub və bazar rekord səviyyələrə çatıb. Eyni zamanda, S&P 500 tipik mövsümi dinamikasına uyğun olaraq ümumilikdə sabit qalıb.
Lakin daha vacib məqam aralıq seçkilərindən sonra baş verənlərdir. Son 20 aralıq seçki dövrünün hər birində səhm bazarı növbəti tam il ərzində müsbət gəlir göstərib.
Tarixən ABŞ səhmləri aralıq seçkilərindən sonrakı təqvim ilində yaxşı nəticələr göstərib. 1946-cı ildən bəri 20 aralıq seçki dövrü üzrə S&P 500 növbəti ildə 17 dəfə yüksəlib. Yalnız bir dəfə — 2015-ci ildə 0,7% azalıb, iki halda isə — 1947 və 2011-ci illərdə — demək olar ki, dəyişməz qalıb.
Bu illərdə orta qiymət gəliri 16,3%, median gəlir isə 18,1% təşkil edib. Ən güclü artımlar 1995-ci ildə 34,1% və 1975-ci ildə 31,6% olub.
Aralıq seçkiləri ərəfəsində bazara əsas hərəkətverici amillər və sektorların göstəriciləri
Bazarların nisbətən sakit qalmasının əsas səbəbi şirkətlərin mənfəət göstəriciləridir. ABŞ şirkətləri, xüsusilə süni intellekt bumunun fonunda, rekord səviyyədə mənfəət əldə etdikləri müstəsna bir dövrdən keçir. Süni intellekt sahəsindəki artım son iki rüb ərzində şirkətlərin mənfəət göstəricilərinə əhəmiyyətli təsir göstərib.
FactSet məlumatlarına görə, 13 oktyabrda başlayan III rübün mənfəət artımının 25%-dən yüksək olduğu ardıcıl üçüncü rüb olması gözlənilir. Bununla yanaşı, bu, mənfəət artımının 10% və ya daha yüksək olduğu ardıcıl səkkizinci rüb ola bilər.
Bununla belə, bu dəfə ümumi mənzərə risksiz deyil. Xüsusilə neft və qaz qiymətlərinin davamlı olaraq yüksək qalması fonunda inflyasiya ilə bağlı narahatlıqlar davam edir. Eyni zamanda, qlobal istiqraz bazarlarında yenidən təzyiq müşahidə olunur və gəlirlilik son onilliklərin ən yüksək səviyyələrinə yüksəlir.
Analitiklər hesab edir ki, bu mənfi amillər istehlak xərcləri və səhiyyə ilə əlaqəli sektorlar üzərində ciddi təzyiq yarada bilər. Bu sektorlar seçkilərdən sonra mümkün siyasət dəyişikliklərinə xüsusilə həssasdır.
Müxtəlif seçki nəticələri bazarlara necə təsir göstərə bilər?
Analitiklər, o cümlədən Morgan Stanley, hesab edir ki, səhm bazarları üçün Konqresdə çoxluğun hansı şəkildə formalaşması seçkidə hansı partiyanın qalib gəlməsindən daha əhəmiyyətli ola bilər. Bankın komandası mövsümi amillərin bu aydan etibarən bazarları getdikcə daha çox dəstəkləyəcəyini gözləyir. Bununla belə, Demokratların gözləntilərdən daha yaxşı nəticə göstərməsi qısamüddətli korreksiya üçün şərait yarada bilər.
Bank üç mümkün ssenari müəyyənləşdirib:
Ssenari 1: Demokratların vahid çoxluğu
Bu ssenaridə Demokratlar Affordable Care Act üzrə OBBBA çərçivəsində nəzərdə tutulan ixtisarların təxirə salınması üçün təcili qəbul edilməli qanunvericilikdən (must-pass legislation) vasitə kimi istifadə edə bilərlər. Belə bir inkişaf istehlak və səhiyyə səhmləri üçün mənfi nəticələr yarada bilər.
Ssenari 2: Respublikaçıların vahid nəzarəti
Bu nəticə partiya xətti üzrə reconciliation bill-in qəbul edilməsinə yol aça bilər. Morgan Stanley bu ssenarini bazarlar üçün ən əlverişli ssenari kimi qiymətləndirir və bunun səhmlərdə əlavə artımları dəstəkləyə biləcəyini bildirir.
Ssenari 3: Bölünmüş hökumət
Bölünmüş hökumət təklif tərəfi (supply-side) amilləri ilə bağlı təzyiqin və faiz dərəcələrindəki dəyişkənliyin azalmasına səbəb ola bilər. Bununla belə, bu ssenari ABŞ dollarına daha az dəstək verə və iqtisadi artım üçün daha aydın aşağı istiqamətli risklər yarada bilər.
Faiz dərəcələrinə təsir necə olacaq?
Morgan Stanley hesab edir ki, seçkilərin özü gəlirlilik əyrisinin (yield curve) hərəkətində həlledici amil olmayacaq. Bunun əvəzinə, investorların gözləntilərini üstələyən fiskal kəsir faiz dərəcələrində əhəmiyyətli hərəkətə səbəb ola biləcək əsas amil olacaq.
Aralıq seçkilərindən sonra bazar perspektivləri: tarixi trendlər və qiymət hərəkəti ssenariləri
İrəliyə baxdıqda, tarixi modellər hələ də müsbət mənzərə ortaya qoyur. Bazarlar adətən aralıq seçkiləri ətrafındakı qeyri-müəyyənliyi geridə qoyur və nəticələr məlum olduqdan, siyasi qeyri-müəyyənlik azalmağa başladıqdan sonra yüksəliş nümayiş etdirir.
Lakin hazırkı mühit daha balanslı mənzərə təqdim edir. Bir tərəfdə güclü şirkət mənfəətləri və səhmlərin aralıq seçkilərindən sonra müsbət gəlir göstərməsi ilə bağlı tarixi tendensiya kimi müsbət amillər dayanır. Digər tərəfdə isə qlobal iqtisadiyyatla bağlı risklər, xüsusilə yüksək enerji qiymətləri və inflyasiyanın davamlı olaraq yüksək qalması ehtimalı, eləcə də istiqraz bazarlarında artan narahatlıqlar mövcuddur.
Yekun
ABŞ-da aralıq seçkiləri qısamüddətli qeyri-müəyyənliyə və bazar dəyişkənliyinə səbəb ola bilər. Lakin uzunmüddətli tarixi göstəricilər səbirli investorlar üçün daha əlverişli mənzərə ortaya qoyur.
Şirkətlərin mənfəət göstəriciləri güclü olaraq qaldığı və tarixi modellər əlavə dəstək verdiyi üçün bazar aralıq seçkilərindən sonra mümkün bərpa üçün mövqe formalaşdırır.
Bununla belə, keçmiş nəticələr gələcək nəticələrə zəmanət vermir. Bu da intizamlı risk idarəetməsinin və əsas bazar hərəkətverici amilləri üzrə iqtisadi göstəricilərin və inkişafların diqqətlə izlənilməsinin vacibliyini vurğulayır. Bu amillərə faiz dərəcələri, istiqraz bazarı, neft hasilatçılarının qərarları, inflyasiya və əmək bazarı daxildir.