مقدمة:
تضع الأسواق العالمية الاتفاقيات التجارية مع أميركا تحت المجهر، وخاصة تلك التي من المتوقع أن تكون مع الاقتصاديات الرئيسية، وعلى رأسها الاتحاد الأوروبي، والذي أشار وزير التجارة الأميركي هوارد لوتنيك بأنه لا يستبعد التوصل إلى اتفاقية مرضية في أي وقت قريب.
يشهد الأسبوع الحالي هدوءا عاما على صعيد البيانات الاقتصادية، باستثناء اجتماع المركزي الأوروبي لاتخاذ قراره إزاء الفائدة، والتي من المتوقع أن لا يقوم بإجراء عملية تخفيض بعد ثمانية عمليات تخفيض.
كما يشهد الاقتصاد الياباني إجراء الانتخابات البرلمانية، والتي تشير النتائج الأولية، إلى أن الائتلاف الحاكم في اليابان والذي فاز العام الماضي، من المتوقع بشدة أن يفقد سيطرته على مجلس الشيوخ، وهو ما يضعف من قبضة رئيس الوزراء شيجيرو إيشيبا على السلطة مع اقتراب الموعد النهائي لفرض الرسوم الجمركية من قبل الولايات المتحدة على السلع اليابانية.
أهم النقاط الرئيسية:
· المركزي الأوروبي يجتمع لاتخاذ قراره إزاء الفائدة على اليورو، فهل يتوقف عن التخفيضات؟
· الأسواق تسلط عيونها على الاتفاقيات التجارية المحتملة وخاصة مع اقتصاديات رئيسية كالاتحاد الأوروبي والهند.
· اليابان امام انتخابات مهمة لمجلس الشيوخ، مع إشارات شبه أكيد على أن الائتلاف الحزبي الحاكم سيفقد سيطرته على هذا المجلس في ظل أوقات اقتصادية صعبة وترقب لاتفاقية تجارية مع أميركا بشكل عاجل.
الأسواق المالية: الرسوم الجمركية الأميركية تحت المجهر مجددا
أولا. الاقتصاد الأميركي:
ما زال ملف الرسوم الجمركية يتصدر المشهد العام، خاصة مع عودة الرسوم الجمركية التي طالت العديد من السلع والأطراف على حد سواء، والتي كان منهم الاتحاد الأوروبي الذي تم تهديده برسوم جمركية تبلغ 30%.
ووفقا للفاينانشال تايمز، فقد دعا الرئيس الأميركي دونالد ترامب إلى فرض تعريفة جمركية دنيا تتراوح بين 15-20% على أي اتفاق محتمل مع الكتلة الأوروبية. مع تأكيد ترامب على أنه سيبقي الرسوم الجمركية المفروضة على قطاع السيارات عند نسبة 25% كما هو مخطط له.
وما زالت الإدارة الأميركية تؤكد على أن المساعي جارية في عقد الاتفاقيات التجارية، والتي كان أحدثها مع اندونيسيا التي أشار ترامب إلى توصله معها لاتفاق يقضي برسوم جمركية بنحو 19%، وهي النسبة التي تسعى الهند إلى التوصل لأدنى منها مع الجانب الأميريكي عما قريب.
وفيما يتعلق بالبيانات الاقتصادية، فقد أظهرت البيانات الأميركية حتى الآن تأثيرا محدودا بالسياسات المالية والتجارية الخاصة بالرئيس الأميركي دونالد ترامب، حيث تشير أحدث بيانات العمل إلى أن سوق العمل الأميركية ما زالت متماسكة، وأن الشركات الأميركية لم تبدأ بعد بتسريح عمالها.
وعلى الرغم من عودة التضخم، وتحديدا مؤشر أسعار المستهلكين، إلى الارتفاع، إلا أن مؤشرات أسواق المال ما زالت صامدة، بل وسجلت أعلى مستوياتها وتحديدا مؤشر (ستاندرد أند بورز 500، ومؤشر ناسداك)، وذلك بدعم من نتائج الأعمال والأخبار الإيجابية بالنسبة لشركة انفيديا التي عادت إلى السوق الصينية بعد قطيعة امتدت لشهور، حينما حظر ترامب تصدير الشرائح للسوق الصينية.
وعلى الرغم من ارتفاع التضخم من 2.4% إلى 2.7% على أساس سنوي، إلا أن مؤشر أسعار المنتجين جاءت مخالفة لفكرة التأثر المباشر بالرسوم الجمركية، حيث انخفضت من 2.7% إلى 2.3%.
ولكن المحللون والأسواق كانوا ينتظرون مؤشر مبيعات التجزئة لمعرفة الأثر الأكثر مباشرة للتعريفات الجمركية، حيث انتعشت مبيعات التجزئة الأميركية أكثر من المتوقع، وهو ما تم تفسيره على أنه انعكاس لارتفاع أسعار بعض السلع، وليس ارتفاعا ناجما عن حجم المبيعات، حيث ارتفعت من -0.2% إلى 0.5%.
وينتظر الاقتصاد الأميركي الأسبوع القادم، حديث رئيس الفيدرالي، ضمن مؤتمر "المراجعة المتكاملة لإطار رأس المال للبنوك الكبرى"، حينما يستضيفه الفيدرالي في تاريخ 22 من الشهر الجاري، حيث سينتظر المراقبون أية تعليقات من باول أو توجيهات محددة حول السياسة النقدية والمستويات المتوقعة للفائدة على المدى القريب.
ثانيا. الاقتصاد الأوروبي:
على الرغم من انفتاح الاتحاد الأوروبي على عقد مفاوضات تجارية مع الجانب الأميركي، بل وتأكيد الرئيس الأميركي على ذلك، إلا أن المسؤولين الأوروبيين قاموا بتحضير قائمة للرد على الرسوم الأميركية، وذلك لتطال سلعا حيوية من سيارات وطائرات وسلع زراعية تقدر بأكثر من 80 مليار دولار اميركي وذلك انخفاضا عن القائمة الأولى التي كانت تتجاوز 95 مليار دولار أميركي.
وما زال المحللون والمراقبون يؤكدون على أن الرسوم الجمركية الأميركية من شأنها أن تثقل كاهل الاقتصاد الأوروبي من خلال العديد من الضغوط.
وبدورها اقترحت الهيئة التنفيذية للاتحاد الأوروبي ميزانية طويلة الأجل بقيمة تريليوني يورو تركز على معالجة المنافسة الخارجية والتصدي للمخاطر الجيوسياسية فيما يعرف بالميزانية الدفاعية، إلا ان الجانب الألماني كان له رأي آخر، حيث قام برفضها، معتبرا هذه الخطة ضخمة بشكل غير مقبول.
كما انتقدت الحكومة الألمانية خطة فرض الضرائب الإضافية على الشركات الكبرى ضمن مقترحات التمويل الجديدة التي طرحتها المفوضية الأوروبية.
وبدوره يستعد البنك المركزي الأوروبي لاتخاذ قراره إزاء الفائدة، مع توقعات أن لا يقوم بتخفيضها، وتثبيتها عند مستويات 2.15%.
ثالثا. الاقتصاد الياباني:
للشهر الثاني على التوالي انخفضت صادرات اليابان مع تضرر قطاع السيارات من الرسوم الجمركية الأمريكية، ومن المتوقع تزايد الضغوط على البلد الذي ما زال يكافح بين تخفيض التضخم من جانب ورفع الفوائد لإنقاذ العملة من جانب آخر.
وعلى الرغم من تراجعه بعض الشيء، إلا أن الاقتصاد الياباني يواصل تسجيله لعجز تجاري متراكم في ظل تهديد الرسوم الجمركية الأميركية.
كما وما زالت اليابان تعاني من ضبابية الموقف المتعلق بعقد الاتفاق التجاري مع الجانب الأميركي، خاصة وأن الرئيس الأميركي دونالد ترامب عاد للتهديد بفرض رسوم جمركية بنحو 25% على الواردات اليابانية ابتداء من تاريخ الأول من آب القادم، ومع ذلك ما زال الجانب الياباني يؤكد على أنه يواصل المفاوضات التجارية بين كبير مفاوضيه ووزير التجارة الأميركي هوارد لوتنيك.
رابعا. الاقتصاد الصيني:
في سابقة مفاجئة، أصدر الرئيس الصيني شي جين بينغ تحذيرا للمسؤولين الصينيين في الإفراط في الاستثمار في الذكاء الاصطناعي والمركبات الكهربائية، وذلك في ظل حروب أسعار ضارية تغذي الانكماش في ثاني أكبر اقتصاد في العالم.
وقد تزامن التحذير مع ارتفاع الاستثمار في الذكاء الاصطناعي والمركبات الكهربائية، مقابل انخفاض الاستثمار في قطاعات صناعية مهمة أخرى، كالبناء والصلب والاسمنت والطاقة الشمسية.
وعلى صعيد البيانات الاقتصادية، فقد صدرت بيانات الناتج المحلي الإجمالي الصيني، والتي أشارات إلى نمو على اساس سنوي في النصف الأول من العام الجاري بنسبة 5.3%، وذلك بدفع من قوة الانتاج الصناعي القوي، وقوة الصادرات، والاستثمار الموجه، على الرغم من تراجع الاستهلاك المحلي والعقارات والاستثمارات العامة والخاصة.
ومع هذه البيانات الاقتصادية التي جاءت مخالفة لتوقعات التراجع، تستمر الضغوط على الحكومة الصينية لتحويل هذا النمو إلى انتعاش مستدام وواسع النطاق ولا يتعلق بقطاع دون غيره.
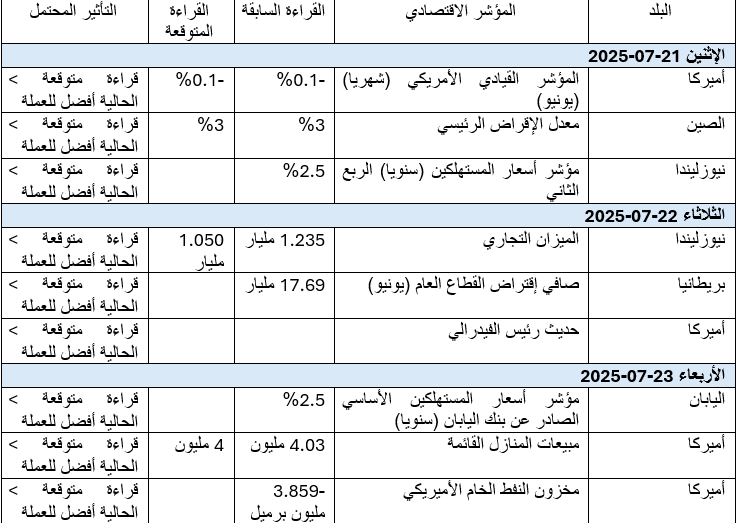
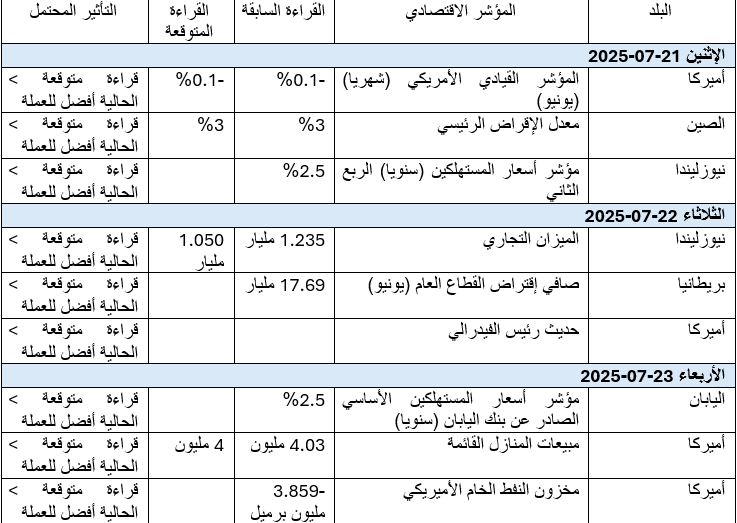
خامسا. الأسواق المالية: التقويم الاقتصادي: